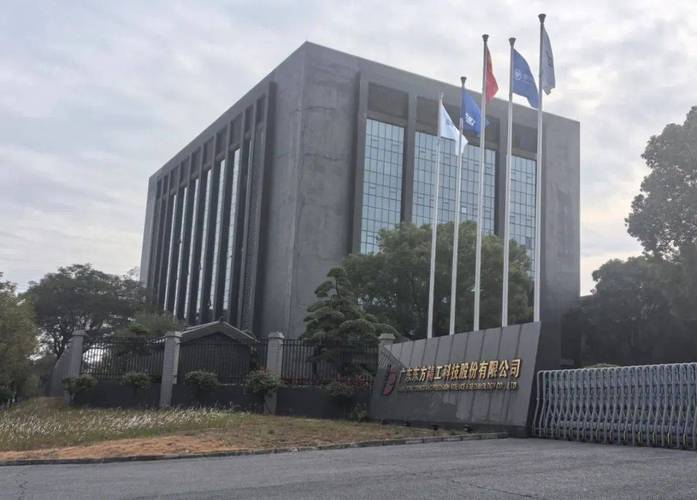
东方精工(002611.SZ)股价在资本市场中表现抢眼,累计涨幅高达400%,引发了市场的广泛关注。这一惊人的涨幅背后,既有公司基本面的深刻变革,也离不开其对全球化风险管理的超前布局。借助“riskraider风险雷达”式的全局风险视角,我们可以透视东方精工股价暴涨的实质,并从中窥见全球化风险管理如何为企业创造价值。
一、股价涨400%:不仅是概念,更是业绩与预期的共振
东方精工自成立以来,从传统包装机械制造起步,逐步通过内生增长与外延并购,转型为智能装备与高端制造领域的领军企业。尤其是旗下参股或控股的“东方科技”相关资产,在智能制造、新能源、工业互联网等赛道持续发力,带来了业绩的快速增长。
据公司公告及公开数据显示,近年东方精工在海外市场收入占比已超过50%,全球化业务布局初具规模。2023年至2024年,公司在欧洲、东南亚及北美市场接连斩获大额订单,驱动营收与净利润显著提升。股价的400%涨幅,很大程度上反映了市场对其业绩反转与成长潜力的重新定价。
二、全球化风险管理的“初次亮相”:东方科技底气所在
全球化是一把双刃剑。跨国经营面临着汇率波动、地缘政治、法律合规、供应链中断等多重风险。市场敢于给予东方精工如此高的估值溢价,与公司近年着力打造的全球化风险管理体系密切相关。
- 风险雷达式预警:借鉴“riskraider风险雷达”的理念,东方精工建立了覆盖全球业务的风险识别与预警机制。利用大数据与人工智能技术,实时监控海外市场政治经济动态、汇率走势及供应链风险,提前制定应对预案。
- 本地化合规与治理:东方科技板块在海外运营中坚持“全球视野、本地执行”,在重点市场设立合规团队,严格遵守当地法律与行业标准,有效降低了监管与法律风险。
- 供应链韧性与多元化:面对全球供应链重构,公司加快在墨西哥、匈牙利等地布局生产基地,分散地缘政治与贸易摩擦风险,确保交付稳定性。
- 金融对冲与资金管理:通过外汇远期、期权等金融工具,对冲汇率风险;同时优化全球资金池管理,降低利率与流动性风险。
正是这套隐形的全球化风险管理体系,使得东方精工在复杂国际环境中保持了盈利的稳定性和增长的可预期性,也构成了股价上涨的深层逻辑。
三、从“pass”到“buy”:风险管理如何重构估值逻辑
在传统的投资分析中,风险管理常被视为成本中心,被动应对。但东方精工的案例表明,如果能将风险管理上升到战略高度,主动进行全球化风险经营,就能转化为竞争优势与估值溢价。
市场之所以从“pass”转向“buy”东方精工,正是因为看到了其在全球化扩张中迈出了系统化风控的关键一步——“全球化风险管理初见”。这不仅降低了未来现金流的波动性,还提高了海外并购与整合的成功率,从而打开了更广阔的成长空间。
wind数据显示,过去一年中,机构对东方精工的调研频次大幅增加,多家券商首次给予“买入”或“增持”评级,核心就跟其全球化风险管理能力的可验证性有关。
四、启示与风险:理性看待400%的上涨
需要指出的是,任何股票在短期暴涨400%后,都累积了一定的回撤风险。全球化风险管理虽然能够降低部分不确定性,但总体经营仍会受到宏观环境、行业竞争及技术迭代的影响。
作为投资者,不妨持续运用“riskraider风险雷达”的思维,关注东方精工以下几类风险:①海外资产整合不及预期;②汇率大幅波动对利润的侵蚀;③地缘冲突导致供应链中断;④股价短期过高带来的均值回归压力。
东方精工股价涨400%的实质,是市场对其全球化业务发力与风险管理体系初见成效的集中认可。“riskraider风险雷达”式的整体风险透视,正成为优秀跨国企业角力全球市场的一堂必修课。东方科技唯有继续深化全球化风险管理,方能让高增长不再是一场短跑,而是可持续的长跑。